○ 요약 : 다시 실적 발표 시즌으로 넘어왔고,
주식시장은 밈주까지 순환매를 돌면서, 꺾이지 않을만큼 매우 강한 장이다.
결국은 금리인하 할 것 아니냐는 것이 아닌가 싶다.
○ 주요 이벤트
1) 소식
① GE 에어로스페이스, 허니웰 인터네셔널 실적 발표
- GE 에어로스페이스 (GE)
2025년 3분기 실적 요약
- 매출(조정 기준): 113억 달러 (전년 동기 대비 +26%)
- GAAP 매출: 122억 달러 (+24%)
- 영업이익(조정 기준): 23억 달러 (+26%)
- 영업이익률: 20.3%로 전년 동기와 유사
- 순이익(GAAP): 22억 달러, 주당 2.04달러 (+31%)
- 조정 EPS: 1.66달러 (+44%)
- 영업현금흐름: 26억 달러 (+34%)
- 자유현금흐름(조정 기준): 24억 달러 (+30%)
- 주문량: 128억 달러 (+2%)
사업 부문별 실적 구조
GE 에어로스페이스는 크게 다음 두 사업부로 수익을 창출합니다:
| 상업용 엔진·서비스(CES) | 89억 달러(+27%) | 서비스(+28%), 부품(+25%), LEAP 엔진 인도 +40% 등, 세그먼트 마진 27.4% |
| 방위·추진기술(DPT) | 28억 달러(+26%) | 영업이익 +75%, 군수·우주·국방 엔진 수요 견조 |
- 전체 매출의 약 70%가 서비스 수익(정비, 부품 공급, 재제조 등)에서 창출. 매출 구조에서 반복적이고 고마진인 애프터마켓 비중이 매우 큼.
- 제품(엔진 및 장치 판매) 비중은 약 26.5%, 보험 등 기타 부문은 9~10% 수준.
- 신형 엔진 출하가 늘수록 추후 서비스 매출상 증가 효과(positive feedback loop) 발생.
연간 가이던스 및 전망
- 조정 매출 성장률: 기존 mid-teens%에서 high-teens%로 상향
- 조정 EPS: 6.00~6.20달러로 상향(기존 5.60~5.80달러)
- 자유현금흐름(조정 기준): 71~73억 달러로 조정
- 영업이익(조정 기준): 86.5~88.5억 달러(+0.5억 상향)
- LEAP 엔진, GEnx 등 주요 플랫폼의 생산 확대 및 서비스 백로그 확대
포트폴리오·수익 구조 특징
- 상업용 항공기 엔진(LEAP, GE90, GEnx, Passport, Catalyst 등), 군용/방위·우주 추진 기술(F110, T700, XA100 등)이 핵심 사업
- 신형 엔진 납품, 부품 공급, 엔진 유지보수(MRO), 재제조, 디지털 솔루션 등 완전한 라이프사이클 전방위 서비스 제공
- 2025년 3분기 백로그 1,750억 달러, 항공엔진·서비스 양 부문에서 글로벌 시장 선도
- 공급망 개선, 가격 정상화, 생산성 향상 등 효율화 전략 강화
- 허니웰 (HON)
2025년 3분기 실적 요약
허니웰은 2025년 10월 23일 발표한 3분기 실적에서 시장 예상을 상회하는 실적을 기록했다. 매출은 전년 동기 대비 7% 증가한 104억 달러를 달성했으며, 조정 주당순이익(EPS)은 2.82달러로 9% 증가했다. 유기적 매출 성장률은 6%를 기록했으며, 주문은 22% 증가한 119억 달러에 달했다.
핵심 재무 지표
- 매출: 104억 달러 (전년 대비 +7%)
- 순이익: 18억 2,500만 달러 (전년 대비 +29%)
- 조정 EPS: 2.82달러 (전년 대비 +9%)
- 보고 EPS: 2.86달러 (전년 대비 +32%)
- 영업현금흐름: 33억 달러 (전년 대비 +65%)
- 잉여현금흐름: 15억 달러 (전년 대비 -16%)
- 세그먼트 마진: 23.1% (가이던스 상한선 달성)
2025년 연간 가이던스 상향
허니웰은 3분기 실적 발표와 함께 2025년 연간 가이던스를 상향 조정했다. 조정 주당순이익 가이던스를 10.60~10.70달러로 상향했으며, 이는 Solstice 분사로 인한 21센트 영향을 포함한 수치다. 매출 가이던스는 407억~409억 달러(약 6% 유기적 성장)로 조정되었고, 세그먼트 마진은 22.9~23.0%로 예상된다.
사업 부문별 실적
허니웰은 현재 4개 주요 사업부문으로 운영되고 있으며, 각 부문의 3분기 실적은 다음과 같다:
항공우주 기술(Aerospace Technologies) - 매출 45억 1,100만 달러
- 유기적 매출 성장률 12% 달성으로 가장 강력한 성장세 기록
- 9분기 연속 두 자릿수 유기적 성장 달성
- 상업용 항공, 방위 및 우주 부문 모두 강세
- 세그먼트 마진 26.1%
- 방위 및 우주 부문 14% 유기적 성장
산업 자동화(Industrial Automation) - 매출 22억 7,400만 달러
- 유기적 매출 성장률 1% (가장 부진한 성과)
- 창고 및 워크플로 솔루션, 안전 센서 기술 부문 수요 약세
- 세그먼트 마진 18.8%
- 주문은 견조했으나 타이밍 변동성 존재
빌딩 자동화(Building Automation) - 매출 18억 7,800만 달러
- 유기적 매출 성장률 7%
- 유일하게 마진 확대를 달성한 부문 (80bp 개선하여 26.7%)
- 데이터센터 부문에서 강력한 성장 기회 확보
에너지 및 지속가능성 솔루션(Energy and Sustainability Solutions) - 매출 17억 4,200만 달러
- 유기적 매출 2% 감소
- UOP 부문에서 7억 달러 규모 주문 확보
- 세그먼트 마진 22.5%
사업 포트폴리오 구조
허니웰의 사업은 크게 세 가지 메가트렌드를 중심으로 재편되고 있다: 자동화(Automation), 항공의 미래(Future of Aviation), 에너지 전환(Energy Transition).
1. 항공우주 기술(Aerospace Technologies)
- 전체 매출의 약 37~43% 차지
- 항공기 엔진, 조종석 및 항법 시스템, 보조 동력 시스템 제공
- 상업용 항공기와 방위 항공기 플랫폼 전반에 걸쳐 사용
- NASA 유인 우주 비행 임무에 60년간 참여, 950개 이상의 위성에 탑재
2. 산업 자동화(Industrial Automation)
- 전체 매출의 약 29% 차지
- 첨단 센서 기술 및 스마트 엣지 디바이스 제공
- 압력, 온도, 힘, 전류, 습도, 자기장, 모션, 위치 센서 포괄
- 창고 관리 소프트웨어, 모바일 컴퓨팅, 스캐닝, 음성 안내 작업 솔루션
- 공정 자동화, 자산 성능 관리 솔루션 제공
3. 빌딩 자동화(Building Automation)
- 전체 매출의 약 17~18% 차지
- 전 세계 1,000만 개 이상의 상업용 빌딩에서 사용
- 화재 예방, 통제, 출입 및 보안 솔루션 제공
- 화재 감지 및 경보 시스템, 연기 감지기, 빌딩 관리 시스템
- 데이터센터 냉각, 리튬이온 배터리 가스 감지 솔루션
4. 에너지 및 지속가능성 솔루션(Energy and Sustainability Solutions)
- 전체 매출의 약 17% 차지
- UOP 공정 기술: 정유, 석유화학, 가스 처리 산업의 핵심 기술
- 재생 연료, 수소 솔루션, 탄소 포집 기술 개발
- 반도체 재료, 냉매, 보호 섬유, 의료 포장 솔루션
수익 구조의 특징
허니웰의 수익 모델은 제품 판매와 서비스 수익의 조합으로 구성된다. 3분기 기준으로 제품 판매가 70억 8,600만 달러, 서비스 판매가 33억 2,200만 달러를 기록했다. 전체 매출의 약 30%가 애프터마켓 서비스 등 반복적인 수익원에서 발생한다.
지역별 매출 분포 (2024년 기준):
- 미국: 56.68% (218억 달러)
- 유럽: 22.75% (88억 달러)
- 기타 국제 지역: 20.57% (79억 달러)
포트폴리오 재편 전략
허니웰은 3개 독립 기업으로의 분할을 추진 중이다:
1. Solstice Advanced Materials 분사 (2025년 10월 30일 완료 예정)
- 첨단 소재 사업부 독립
- 허니웰 주주들은 4주당 1주의 Solstice 주식 배정
- 냉매, 반도체 재료, 데이터센터 냉각, 보호 섬유 등 특수 소재 전문 기업
- 약 4,000명의 직원 보유
- 허니웰은 15억 달러 배당금 수령
2. Aerospace Technologies 분사 (2026년 하반기 예정)
- 독립적인 항공우주 전문 기업으로 분리
- 2024년 기준 약 150억 달러 매출 규모
- 상업용 및 방위 항공우주 시장의 선도 기업으로 자리매김 예상
3. 2026년 새로운 사업부 구조 (2026년 1월 1일 시행)
항공우주 분사 이후 허니웰은 자동화에 집중하는 3개 사업부로 재편:
- 빌딩 자동화(Building Automation)
- 산업 자동화(Industrial Automation)
- 공정 자동화 및 기술(Process Automation & Technology): UOP 기술 등 포함
→ 우주, 항공 방면은 생각보다 성장이 좋을 것으로 보인다, 꾸준히 투자하는 것이 좋을듯 하다.
② 넷플릭스 실적 발표 (NFLX)
넷플릭스 2025년 3분기 실적 및 사업 포트폴리오 분석
2025년 3분기 실적 요약
넷플릭스는 2025년 10월 21일 발표한 3분기 실적에서 매출 기준으로는 시장 기대에 부응하였으나, 순이익에서는 예상치를 하회했다. 브라질 세무당국과의 세금 분쟁으로 인한 6억 1,900만 달러의 일회성 비용이 영향을 미쳤다.
핵심 재무 지표
| 매출 | 115억 1,000만 달러 | 115억 2,000만 달러 | -0.1% (거의 정확히 부합) |
| 영업이익 | 32억 달러 | - | - |
| GAAP 순이익 | 25억 5,500만 달러 | - | - |
| 조정 EPS | $5.87 | $6.97 | -15.8% 미스 |
| 영업이익률 | 28.2% | 31.5% | -330bp |
| 매출 성장률 | +17.2% YoY | +17% | 거의 부합 |
| 유저 뷰 점유율(미국) | 8.6% | - | 역대 최고 |
4분기 2025년 가이던스
- 4분기 매출: 119억 6,000만 달러 (전년 대비 약 +17% 성장)
- 4분기 EPS: 5.45달러 (중앙값)
- 연간 매출: 약 451억 달러 (전년 대비 +16%)
- 연간 영업이익률: 29% (기존 30% 가이던스에서 하향, 환율 이슈와 브라질 세금 문제로 인함)
주요 실적 드라이버
1. 광고 사업의 기록적 성장
- Q3 2025에 역대 최고의 광고 판매 기록 달성
- 2025년 전체 광고 수익이 2배 이상 증가할 것으로 예상
- 광고 수익은 작은 기저에서 출발했지만, 빠르게 성장 중
2. 구독자 및 가입층의 다층화
- 전역 유료 구독자: 약 317억 6,000만 명 (전년 동기 대비 +3,491만 명)
- 광고 지원 티어 월간 활성 사용자: 94억 명 (5월 발표 기준)
- 광고 지원 티어 유료 구독: 약 4,200만 구독자
- 새로운 가입자의 50% 이상이 광고 지원 플랜 선택
3. 콘텐츠 및 라이브 이벤트 성공
- "K-Pop Demon Hunters" - 넷플릭스 역대 최다 시청 영화 (3.25억 뷰)
- "Canelo vs. Crawford" 복싱 경기 - 역대 최고의 남자 챔피언십 경기 시청 (4,100만+ 라이브 플러스 원)
- Q3 뷰 점유율: 미국 8.6%, 영국 9.4% (역대 최고)
- 뷰 타임 성장: Q1~Q2 대비 Q3 뷰 시간 더 빠르게 증가
4. 지역별 매출 성과(Q3 2025 예상/추정)
- 미국 및 캐나다(UCAN): $5.03~5.04억 달러 (약 44% 비중)
- 유럽, 중동, 아프리카(EMEA): $3.67~3.68억 달러 (약 32% 비중, 구독자 수 최대: 101.13억명)
- 라틴아메리카(LATAM): $1.4억 달러 (약 12% 비중)
- 아시아태평양(APAC): $1.38억 달러 (약 12% 비중, 성장률 최고: 연 20%+)
사업 포트폴리오 구조
넷플릭스는 단일 사업 부문(Streaming Video)으로 운영되며, 이를 다음과 같은 층위로 세분화된다:
1. 스트리밍 플랫폼 (코어 사업)
- 영화, TV 시리즈, 다큐멘터리, 넷플릭스 오리지널 콘텐츠 라이브러리 제공
- 2025년 콘텐츠 현금 지출: 180억 달러
- 개인화 추천, 멀티디바이스 접근, 오프라인 시청 기능
2. 구독 플랜 (3단계 가격대)
- Standard with Ads: $7.99/월 (광고 포함, 가장 저가)
- Standard: $17.99/월 (광고 없음, 기본 화질)
- Premium: $24.99/월 (광고 없음, 4K 화질, 최대 4명 동시 시청)
- 추가 멤버 슬롯(Extra Member): 추가 요금
3. 광고 지원 수익 흐름 (주요 신성장 동력)
- 광고 티어 가입자 성장: Q3 2024 +35%, Q2 2025 94억 명 월활 사용자
- 광고 수익 추정: Q3 2025 약 $662억 달러
- 인사이트: 광고 시청률이 쇼 시청률만큼 높으며, 광고 시청자들의 체류시간이 광고 비시청 사용자보다 길다
- 광고 기술: 2023년부터 Microsoft 파트너십 종료 후 자체 Netflix Ads Suite 운영
- 프로그래밍 광고: 상향식(Upfront) 약정 2026년까지 확대, 프로그래매틱 성장
4. 모바일 게임 (초기 단계)
- 120개 이상의 모바일 게임 제공
- 대표작: "Grand Theft Auto: San Andreas", "Squid Game: Unleashed"
- 현재 영향: 사용자 시간 중 게임 비중 0.5% 미만 (Omdia 분석, 6월)
- 4년 이상 운영하였으나 아직 의미 있는 참여 드라이버 되지 못함
5. 라이브 이벤트 (신규 도입)
- NFL 크리스마스 데이 경기 (12월 25일, 2경기)
- WWE Raw (2025년부터 매주 방송 예정)
- 복싱, 뮤직, 언스크립티드 공연 등 확대 추진
수익 구조 분석
수익 다각화 현황:
- 기본 구독 매출: 여전히 전체 매출의 약 95~99%를 차지하는 주력 사업
- 광고 매출: 초기 단계이나 빠른 성장 중
- 광고 기반 단가(ARPU)는 구독 방식 ARPU의 약 50% 수준이나, 마진 측면에서는 더 효율적
- 광고 기반 가입자가 증가함에 따라 전체 매출 성장의 주요 동력
- 게임 매출: 아직 무시할 수 있는 수준
수익성 특징:
- 광고 기반 구독의 수익성: 구독 비용 증가가 없으나, 시청 참여에 따라 광고 매출이 증대 → 가입자당 수익성(ARPU) 높음
- 수익 성장이 매출 성장 초과: 영업이익 마진 확대 추세, 2024년 대비 2025년 마진 더 개선 예상
- 자유현금흐름 강세: 2025년 약 80억 달러 예상
지리적 수익 분포 (2024년 기준):
| 미국 및 캐나다 | $173억 6,000만 | 44.5% | 최대 시장, 완만한 성장 |
| EMEA | $123억 9,000만 | 31.8% | 2번째 시장, 지역화 확대 |
| 라틴아메리카 | $48억 4,000만 | 12.4% | 중간 성장, 인터넷 보급 확대 |
| 아시아태평양 | $44억 1,000만 | 11.3% | 최소 시장이나 성장률 최고 (20%+) |
전략적 성장 로드맵
2025년 내 목표 :
- 광고 수익 2배 이상 달성 ✓ (온트랙)
- 모든 광고 시장에서 임계 규모 달성
- 광고 기술 플랫폼 강화
2030년 내 길 목표:
- 전체 매출 2배 달성 (약 $90억 달러 → $180억 달러 추정)
- 시가총액 $1조 달성 ($511억 → $1조, 약 90% 상승 필요)
- 전역 구독자 4억 명 달성
- 연간 영업이익 3배 달성 (약 $104억 → $300억+)
실적 부진 요인 및 향후 전망
부진 요인:
- 브라질 세무 분쟁: $6.19억 달러 일회성 비용 (미래 영향은 미미할 것으로 예상)
- 환율 변동: 해외 매출에 부정적 영향
긍정적 신호:
- 광고 판매 기록 경신, 매출 성장 지속
- 콘텐츠 강세 (K-Pop Demon Hunters 사상 최고 조회, Canelo vs. Crawford 역대 최다 시청)
- 뷰 점유율 역대 최고 달성 (미국 8.6%, UK 9.4%)
- 4분기 매출 성장 17% 지속 예상
부정적 신호:
- 4분기 매출 가이던스가 시장 기대를 고작 소폭 상회 (상승 모멘텀 약화 가능성)
- 광고 사업의 기여도는 아직 미미한 수준
경쟁 및 시장 포지셔닝
- TV 시청 점유율 경쟁: YouTube가 4월 2025 기준 TV 시청의 12.4%를 차지하며 1위(Netflix은 7.5%, 5위)
- 그러나 총 영상 수익 측면에서는 Netflix가 YouTube 추월 예상 (Netflix $46.2억 vs YouTube $45.6억)
- 광고 기반 수익 모델은 YouTube, Hulu 등과 비교하여 후발이나 빠른 성장 중
→ 실적 발표도 미스하고, 최근에 넷플릭스 밸류가 많이 비싸져서
주가가 꽤 떨어졌다. 하지만, 여전히 독보적인 가치를 가지고 있어 조정받으면 살만하다고 본다.
○ 현재 나의 포트폴리오
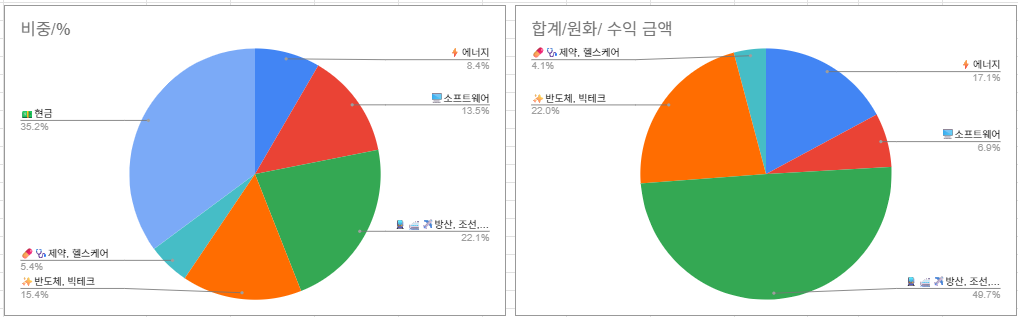
1) 정리
- 추석 연휴 이후, 분할 매수를 다시 하고 있다.
- 빠르게 현금을 주식으로 투입해서 좋은 결과를 내고 있는 듯하다.
'투자 관련 소식' 카테고리의 다른 글
| [정리] 10월 주요 지표 변동 (0) | 2025.11.01 |
|---|---|
| [정리] 10월 5주 요약 (4) | 2025.11.01 |
| [정리] 10월 1주 요약 (6) | 2025.10.04 |
| [정리] 9월 주요 지표 변동 (0) | 2025.10.02 |
| [정리] 9월 4주 요약 (13) | 2025.09.27 |


